Durante muchos años, invertir en el mercado inmobiliario peruano era prácticamente sinónimo de comprar un departamento, terreno, local comercial o industrial. Sin embargo, adquirir una propiedad requiere un capital importante y asumir responsabilidades relacionadas con su administración, mantenimiento y eventual venta.
Hoy existen otras formas de participar en este sector, desde fondos de inversión hasta instrumentos bursátiles y plataformas de financiamiento participativo.
LA INVERSIÓN TRADICIONAL: RENTA Y PLUSVALIA
La compra de un inmueble otorga un derecho de propiedad sobre un activo específico. Su rendimiento económico combina los ingresos por arrendamiento y la plusvalía en el tiempo. A diferencia de otras estructuras, el propietario decide sobre su uso, mantenimiento y enajenación; también asume directamente los costos y contingencias del activo.
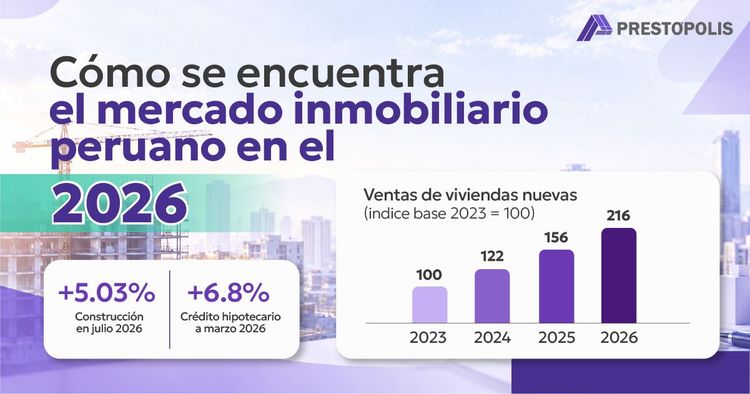
Según Global Property Guide, el rendimiento bruto promedio del alquiler residencial en el Perú alcanzó el 5,93 % anual durante el segundo trimestre de 2026. Sin embargo, para estimar la rentabilidad neta deben descontarse vacancia, mantenimiento, tributos, seguros, administración, reparaciones y, cuando corresponda, el costo del financiamiento.
El riesgo es la concentración del capital en un único activo, su capacidad real de generar renta y el tiempo necesario para venderlo sin aceptar un descuento significativo. La plusvalía, además, es una expectativa de valorización, no un flujo disponible hasta que se concreta la venta.
A continuación, se presentan algunos indicadores del mercado inmobiliario residencial peruano, publicados por Global Property Guide en su informe de 2026
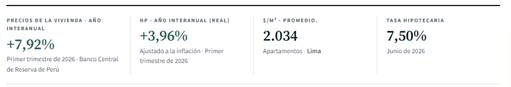
Fuente: Global Property Guide (2026). «Peru’s Residential Property Market Analysis 2026», elaborado por Lalaine C. Delmendo. Captura de pantalla del informe.
OTRAS FORMAS DE PARTICIPAR EN EL SECTOR INMOBILIARIO
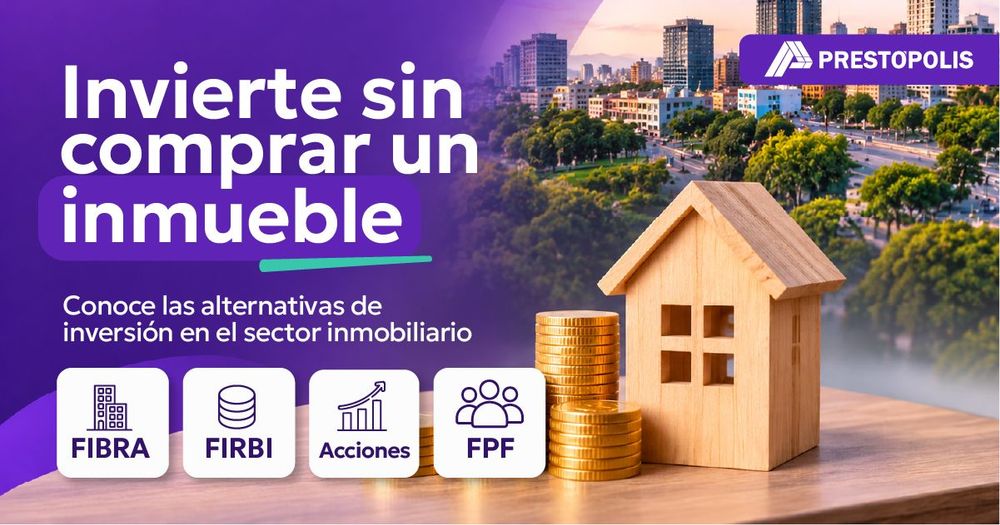
El desarrollo del mercado financiero ha permitido acceder a los bienes raíces sin necesidad de adquirir directamente una propiedad. Entre las alternativas destacan:
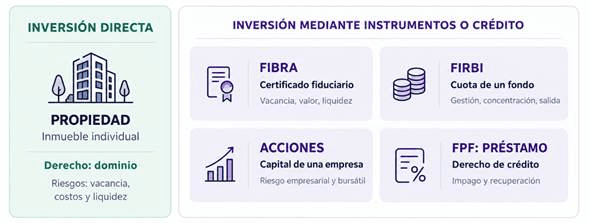
FIBRA (Fideicomisos de Titulización para Inversión en Renta de Bienes Raíces): es una estructura de titulización destinada a adquirir o construir inmuebles para su arrendamiento u otras formas onerosas de cesión en uso. El inversionista adquiere certificados de participación que representan derechos económicos sobre el patrimonio fideicometido, conforme a los documentos de emisión; no recibe la propiedad individual de los inmuebles que lo integran.
Los retornos dependen de los resultados distribuibles del patrimonio y, si los certificados se negocian, de su precio de mercado. Los riesgos relevantes comprenden vacancia, incumplimiento de arrendatarios, concentración de activos o inquilinos, deterioro de inmuebles, endeudamiento y cambios en las tasas de interés. La eventual cotización bursátil tampoco garantiza liquidez: esta depende de que existan compradores y operaciones a precios razonables.
FIRBI (Fondos de Inversión en Renta de Bienes Inmuebles): reúne capital bajo un patrimonio administrado profesionalmente, cuyo objetivo central es invertir en inmuebles destinados a generar rentas. El inversionista es partícipe del fondo mediante cuotas de participación; sus derechos recaen sobre el fondo y se ejercen conforme a su reglamento, no sobre una unidad inmobiliaria determinada.
El resultado depende del desempeño de la cartera, las distribuciones, los gastos y comisiones, y las condiciones de salida o liquidación. A los riesgos inmobiliarios de ocupación y valorización se suman los de gestión, apalancamiento, concentración y liquidez de las cuotas. Por ello, antes de invertir, es indispensable conocer la política de inversión, los límites de endeudamiento, los criterios de valorización y las reglas de distribución y transferencia.
Acciones de empresas inmobiliarias: Quien compra acciones de una empresa inmobiliaria adquiere una participación en su capital social, no la titularidad directa de los inmuebles de la compañía. Su retorno potencial proviene de dividendos y de la variación del precio de la acción, sujetos al desempeño empresarial y a las decisiones corporativas.
Aquí el riesgo no se limita al valor de las propiedades: incluye endeudamiento, calidad de gestión, costos de construcción, márgenes, obligaciones financieras y condiciones del mercado bursátil. Una empresa puede poseer activos inmobiliarios valiosos y, aun así, enfrentar dificultades de liquidez o una caída en la cotización de sus acciones. Debe distinguirse, por tanto, el riesgo del negocio del riesgo de precio en el mercado.
CROWDFUNDING INMOBILIARIO: INVERSIÓN COMO ACREEDOR
En el Perú, el Financiamiento Participativo Financiero (FPF) contempla dos modalidades: valores y préstamos. En la primera, las empresas receptoras obtienen financiamiento mediante la emisión de valores representativos de capital o de deuda, que otorgan al inversionista, según su naturaleza, derechos de participación en la empresa emisora o derechos de crédito frente a ella. Por su parte, en la modalidad de préstamos, el inversionista proporciona recursos al receptor, quien asume la obligación de devolver el capital y pagar los intereses pactados, conforme a las condiciones contractuales.
En este esquema, el inversionista ocupa una posición crediticia frente al receptor, de acuerdo con la documentación de cada operación: no adquiere un porcentaje del edificio ni participa automáticamente en su plusvalía.
La fuente de pago puede depender de preventas, cobranzas, culminación de obras, comercialización de unidades u otros flujos del proyecto o del deudor. Por ello, una tasa de interés contractual expresa una obligación de pago, pero no constituye una rentabilidad garantizada. Retrasos de obra, sobrecostos, menores ventas o problemas financieros del receptor pueden traducirse en mora, reprogramaciones o pérdidas de capital.
Los fideicomisos en garantía pueden contribuir a ordenar la administración de fondos y establecer mecanismos de respaldo. No obstante, su eficacia depende del patrimonio efectivamente incorporado, los derechos constituidos, la prelación frente a otros acreedores, su correcta formalización y los costos y plazos de ejecución.
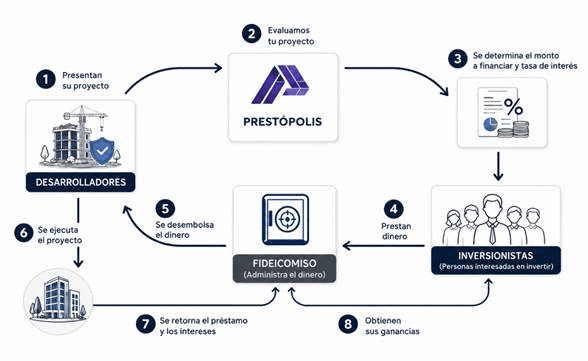
Fuente: Elaboración propia.
MÁS ALTERNATIVAS, PERO TAMBIÉN MEJORES DECISIONES
La diversificación de alternativas de inversión inmobiliaria amplía las oportunidades para los inversionistas, pero también exige comprender que sus rendimientos y niveles de riesgo no son directamente comparables.
Cuatro preguntas que deberían preceder a cualquier decisión:
¿Qué estoy adquiriendo y frente a quién tengo derechos?
¿De dónde saldrá el dinero para pagarme?
¿Qué ocurre si el escenario base no se cumple?
¿Cómo encaja en mi cartera y en mis necesidades de liquidez?
Desde una perspectiva financiera, una rentabilidad atractiva no necesariamente representa una mejor inversión. Su conveniencia debe evaluarse considerando la exposición al riesgo, la sostenibilidad de los flujos esperados y, especialmente en instrumentos de deuda, la capacidad de pago y recuperación ante escenarios adversos.
En definitiva, invertir en el mercado inmobiliario no consiste únicamente en identificar oportunidades de rentabilidad, sino en comprender los riesgos asociados a cada instrumento y tomar decisiones fundamentadas. La rentabilidad es una expectativa; la preservación del capital requiere análisis, gestión del riesgo y criterios de inversión disciplinados.
RAFAEL ESTARES
Investment & Risk Senior