La construcción mantiene un crecimiento positivo
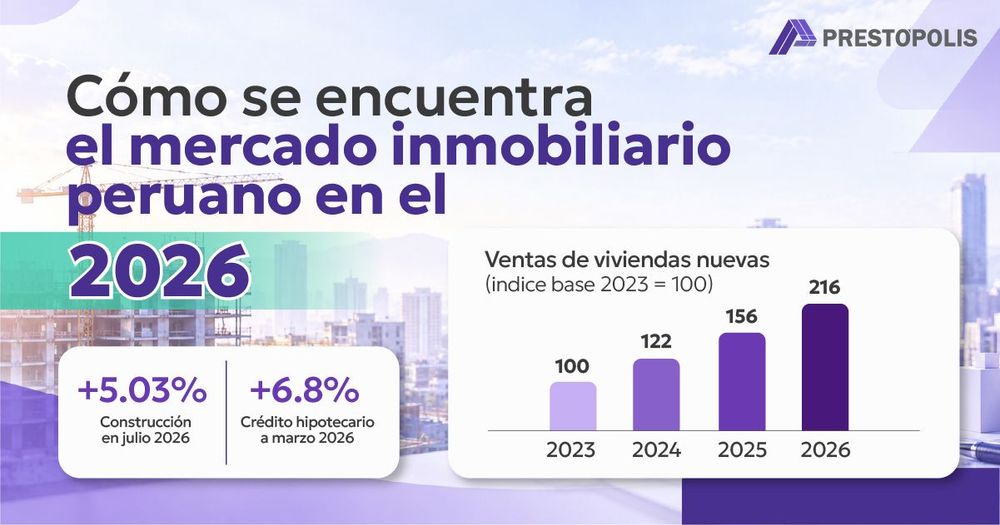
La construcción mostró una evolución favorable durante 2025: creció 6,7% en términos reales y el consumo interno de cemento aumentó 7,5%. Esta tendencia se mantuvo en julio de 2026, cuando el sector avanzó 5,03% frente al mismo mes del año anterior, impulsado tanto por obras públicas como por proyectos privados, entre ellos edificaciones residenciales y multifamiliares.
Fuente: BCRP, Memoria 2025, sección 3.5; INEI, Producción Nacional, julio de 2026.
¿Qué significa? La construcción avanza, aunque ese crecimiento no proviene exclusivamente del sector de vivienda.
1. Se vendieron más viviendas nuevas
Las ventas residenciales también mostraron un crecimiento importante. Según la Plataforma del Mercado de Edificaciones Urbanas de CAPECO, en 2025 se vendieron 29.073 viviendas nuevas en Lima Metropolitana, aproximadamente 38,6% más que en 2024. Esto refleja una mayor actividad comercial en el mercado residencial.
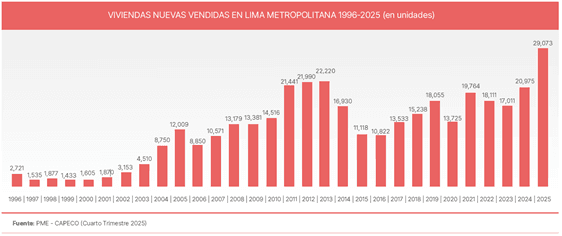
Fuente: CAPECO, Informe Económico de la Construcción N.° 100 (abril de 2026), figura 14. Nota metodológica: el BCRP presenta 29.042 viviendas en su Memoria 2025; este artículo utiliza la serie publicada por CAPECO.
Dato clave: las ventas de viviendas nuevas aumentaron alrededor de 39% en 2025, según CAPECO.
Durante 2026 también se observó dinamismo en determinadas zonas de Lima. Entre enero y mayo, las ventas de viviendas nuevas en Lima Sur crecieron 49,4% interanual: se comercializaron 136 unidades. La zona registraba 54 proyectos activos y una oferta de 4.782 viviendas, por lo que también existía una competencia importante entre desarrolladores.
Fuente: Gestión, 15 de julio de 2026, con información de Real Estate Data Analytics – CODIP.
2. Persiste una necesidad importante de vivienda formal
El Ministerio de Vivienda estimó una brecha de déficit habitacional de 18,21% al inicio de 2025 y una reducción estimada a 18,11% al cierre de marzo, tomando como referencia las intervenciones de vivienda social de ese trimestre. Esta variación corresponde a una estimación de contribución al cierre de brecha, no a una nueva medición censal.
Por su parte, el Instituto Peruano de Economía (IPE) calcula que entre 2007 y 2024 se formaron, en promedio, 147 mil nuevos hogares al año en las principales ciudades del país, frente a la producción aproximada de 54 mil viviendas formales anuales. La diferencia permite dimensionar la necesidad de ampliar la oferta formal de vivienda.
Fuente: MVCS, Reporte Sectorial a marzo de 2025, sección IV.5; IPE, Contribución de la vivienda formal al cierre de brechas sociales (febrero de 2026), sección 4.
¿Qué significa? Existe demanda potencial de vivienda formal, pero eso no garantiza ventas para todos los proyectos.
Finalmente, el crédito hipotecario permite observar cómo se financia la compra de viviendas. Según la SBS, a marzo de 2026 registró un crecimiento anual cercano al 6,8%. Sin embargo, el acceso al crédito y la capacidad de pago de los compradores continúan siendo determinantes para concretar las ventas.
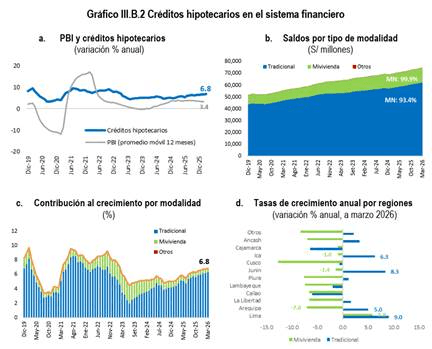
Fuente: SBS, Informe de Estabilidad del Sistema Financiero, mayo de 2026, gráfico III.B.2.
3. ¿Qué nos dicen estos indicadores?
Los indicadores reflejan mayor actividad constructora, ventas de viviendas y financiamiento, junto con una necesidad persistente de vivienda formal. Sin embargo, no todos los proyectos se benefician por igual: ubicación, precios, competencia, experiencia del desarrollador, avance de obra y ritmo de ventas influyen en sus resultados.
Para invertir en el financiamiento de un proyecto, los datos del mercado son solo un punto de partida: también deben evaluarse los riesgos, las condiciones de la operación y las garantías ofrecidas.
Aviso informativo. Este contenido es educativo, no constituye una recomendación de inversión ni garantiza rendimientos. El financiamiento participativo financiero implica riesgos, incluida la pérdida parcial o total del capital.
RAFAEL ESTARES
Investment & Risk Senior