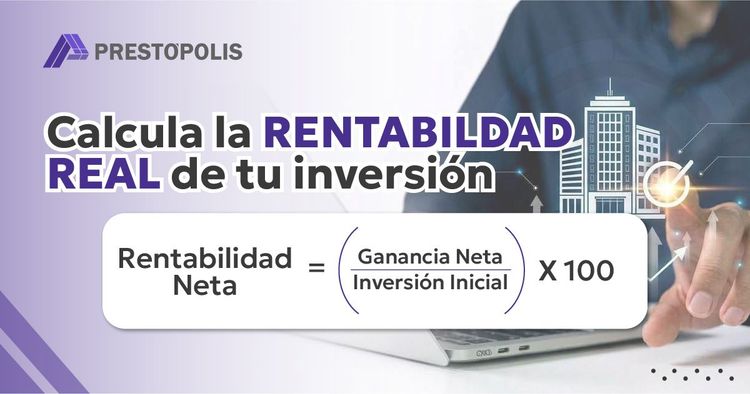
¿Qué elegirías entre una inversión que ofrece 5 %, otra que muestra 15 % y una tercera que ofrece 20 %? A primera vista, la respuesta podría parecer evidente, la alternativa que paga más. Pero una cifra elevada no significa, por sí sola, que estemos ante una mejor inversión.
Pensemos en tres situaciones hipotéticas: un depósito a plazo con una tasa de 5 %, un índice bursátil que obtuvo 15 % durante un año y una operación de factoring que ofrece 20 %. Los porcentajes llaman la atención, pero no son directamente comparables. El depósito tiene condiciones contractuales específicas; el resultado bursátil puede cambiar, incluso volverse negativo; y el factoring depende de que se paguen determinados créditos.
Relación riesgo y rentabilidad
La rentabilidad es el rendimiento que esperamos obtener por destinar capital a una inversión. El riesgo, en cambio, es la posibilidad de que el resultado sea distinto al previsto, desde recibir menos intereses hasta perder una parte o la totalidad del capital invertido.
En términos generales, para aceptar inversiones más riesgosas los inversionistas suelen exigir mayores rendimientos. Sin embargo, la relación no es automática ni proporcional: una tasa de 15 % no significa necesariamente tres veces el riesgo de una tasa de 5 %, y asumir más riesgo nunca garantiza ganar más. Incluso ante riesgos similares, las rentabilidades exigidas pueden variar según el perfil y la tolerancia al riesgo de cada inversionista.
Una tasa puede reflejar la situación financiera del deudor, la incertidumbre del proyecto, su plazo, la moneda, las condiciones de mercado y la calidad de las garantías. Una hipoteca bien constituida, por ejemplo, puede favorecer la recuperación ante un incumplimiento, pero no asegura el pago oportuno ni que el valor del inmueble cubra toda la deuda.
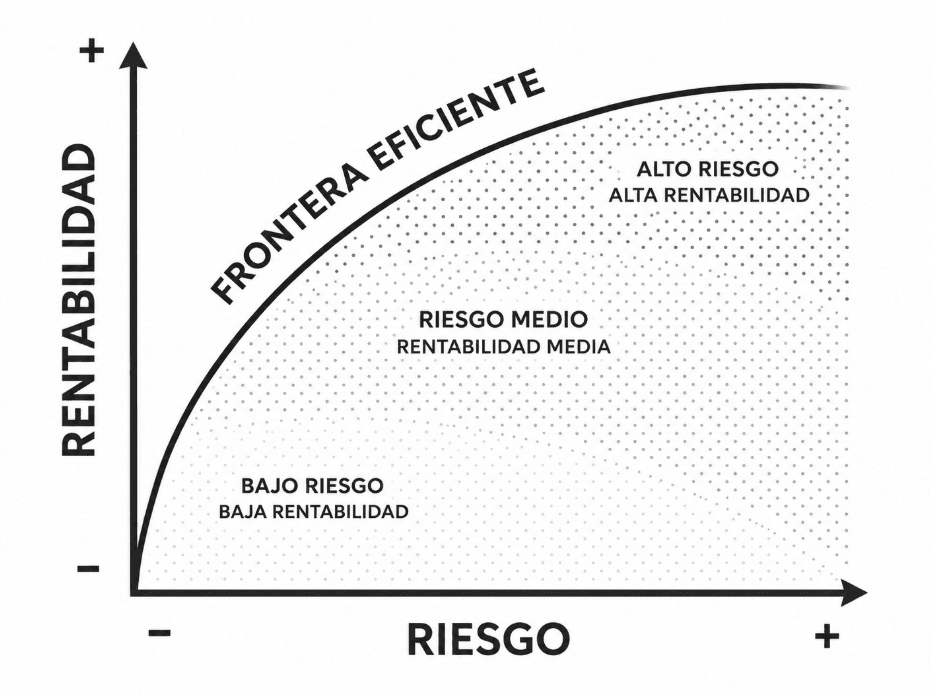
Harry Markowitz, mediante su teoría de selección de carteras, mostró cómo la diversificación puede mejorar la relación entre riesgo y rentabilidad esperada. Su concepto de frontera eficiente identifica las carteras que, bajo determinados supuestos, ofrecen la mayor rentabilidad esperada para un nivel de riesgo, o el menor riesgo para una rentabilidad determinada. Diversificar permite reducir riesgos específicos, aunque no elimina los riesgos generales del mercado.
Análisis de riesgo en el sector inmobiliario
En el sector inmobiliario, uno de los aspectos fundamentales para evaluar una inversión es la capacidad de pago del proyecto, es decir, si contará con recursos suficientes para cumplir sus obligaciones financieras en los plazos establecidos.
Supongamos dos proyectos que solicitan financiamiento en dólares por un año. El proyecto A ofrece una tasa del 9 %, cuenta con preventas verificables, un desarrollador experimentado y garantías formalizadas. El proyecto B ofrece 15 %, pero registra ventas incipientes, depende en mayor medida de ingresos futuros y no presenta un respaldo equivalente.
Para una inversión de US$ 10 000, la diferencia representa US$ 600 de intereses anuales adicionales, siempre que se cumplan las condiciones pactadas. Sin embargo, ese rendimiento adicional no es una ganancia asegurada, sino una compensación ofrecida frente a riesgos que deben analizarse. Tampoco significa que el proyecto A sea necesariamente una mejor inversión o que el B deba descartarse.
Por ello, es importante revisar la situación financiera del desarrollador, las obligaciones existentes, el avance comercial y los flujos de caja proyectados. Un proyecto puede ser rentable y, aun así, presentar problemas de liquidez si recibe sus ingresos después del vencimiento de sus deudas.
Asimismo, retrasos en la construcción, mayores costos o ventas inferiores a las previstas pueden afectar su capacidad de pago. Evaluar estos escenarios permite conocer qué tan vulnerable es el proyecto y si cuenta con recursos para afrontar situaciones adversas.
Alternativa del crowdfunding
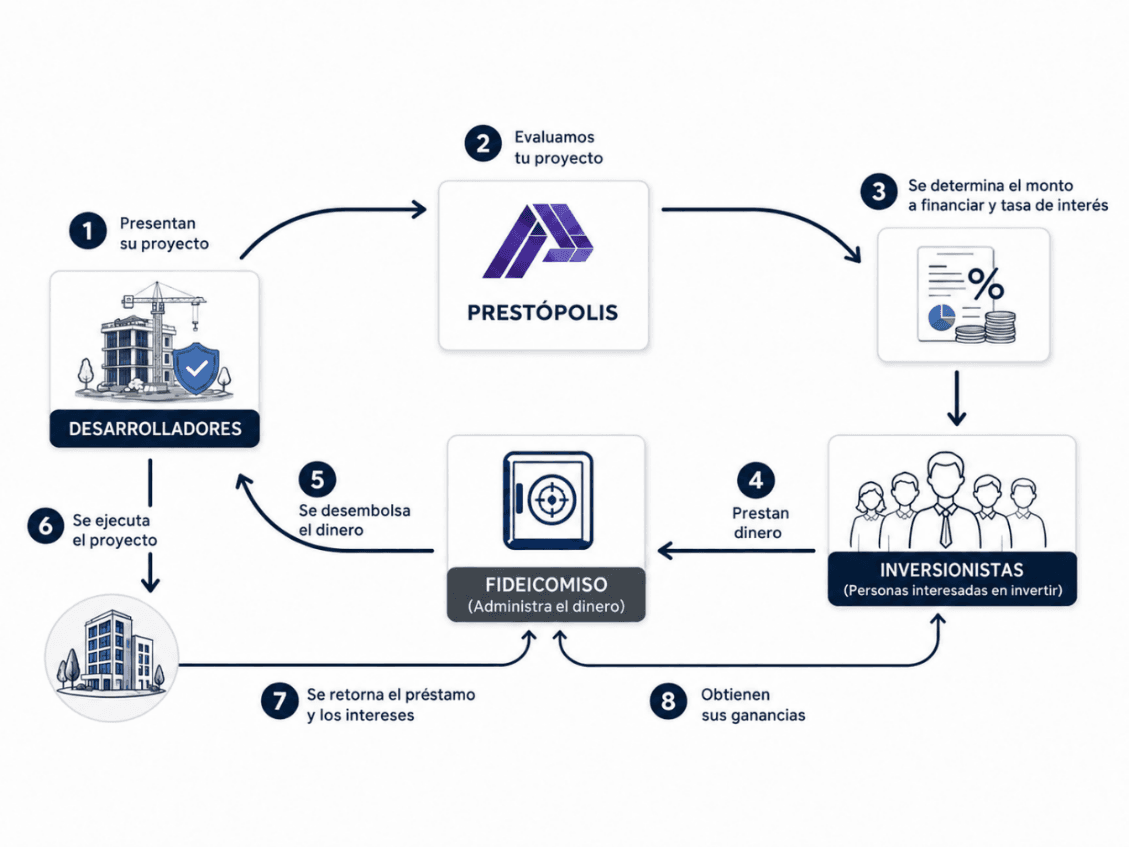
El crowdfunding inmobiliario permite que múltiples inversionistas participen en el financiamiento de proyectos del sector. En la modalidad de financiamiento participativo mediante préstamos, el receptor del financiamiento asume la obligación de devolver el capital y pagar el retorno pactado.
Este mecanismo no elimina el riesgo; exige comprenderlo y gestionarlo. Entre los elementos que pueden contribuir a una mejor evaluación se encuentran la información del desarrollador, la revisión financiera y comercial del proyecto, el seguimiento de su ejecución, la diversificación entre operaciones y la existencia de respaldos contractuales cuando correspondan.
En determinadas estructuras, un fideicomiso puede establecer reglas para administrar bienes o flujos del proyecto y mantenerlos separados de otros patrimonios. Asimismo, un fideicomiso en garantía puede brindar una vía de recuperación ante un incumplimiento. Su eficacia depende de factores concretos, como la constitución y prioridad de la garantía, la tasación del inmueble, las obligaciones que respalda y tiempos de ejecución.
Conclusión
Una tasa atractiva puede ser el punto de partida para conocer una oportunidad, pero nunca debería ser el único criterio para decidir. Entre el rendimiento prometido y el rendimiento efectivamente obtenido existen riesgos que pueden modificar el resultado e incluso comprometer el capital.
La clave no está en evitar cualquier riesgo, algo imposible al invertir, sino en reconocerlo y determinar si la rentabilidad esperada lo compensa. Antes de invertir, vale la pena hacerse una pregunta sencilla: si las cosas no salen como se proyectaron, ¿Qué podría perder y con qué mecanismos contaría para recuperar mi inversión?
Porque una buena decisión de inversión no comienza con la tasa más alta, sino con la comprensión de lo que hay detrás de ella.
RAFAEL ESTARES
Investment & Risk Senior